Energieausweis: Wer zahlt — Vermieter oder Mieter?
Christoph Werker Energieberater & Geschäftsführer
Stand:
Sie vermieten neu und fragen sich, ob der Energieausweis auf Ihrer Rechnung hängen bleibt — oder Sie sind Mieterin und haben die Position in Ihrer Nebenkostenabrechnung gefunden. Dieser Artikel richtet sich an beide Seiten eines Wohnraummietverhältnisses; die Antwort ist dieselbe.

Zuerst, wen die Kosten in welcher Konstellation treffen. Dann die Streitfrage: warum eine Umlage ausscheidet — und warum die übliche Begründung dafür die falsche ist. Zum Schluss, was ein Mieter tun kann, wenn der Ausweis doch in der Abrechnung steht.
Wer zahlt den Energieausweis — und warum steht das nirgends im Gesetz?
Den Energieausweis bezahlt, wen die Pflicht trifft, ihn ausstellen zu lassen: beim Neubau der Eigentümer, beim Verkauf der Verkäufer, bei einer Vermietung der Vermieter. Eine eigene Kostenregel enthält das Gebäudemodernisierungsgesetz nicht — es verteilt Pflichten, und die Rechnung folgt ihnen.
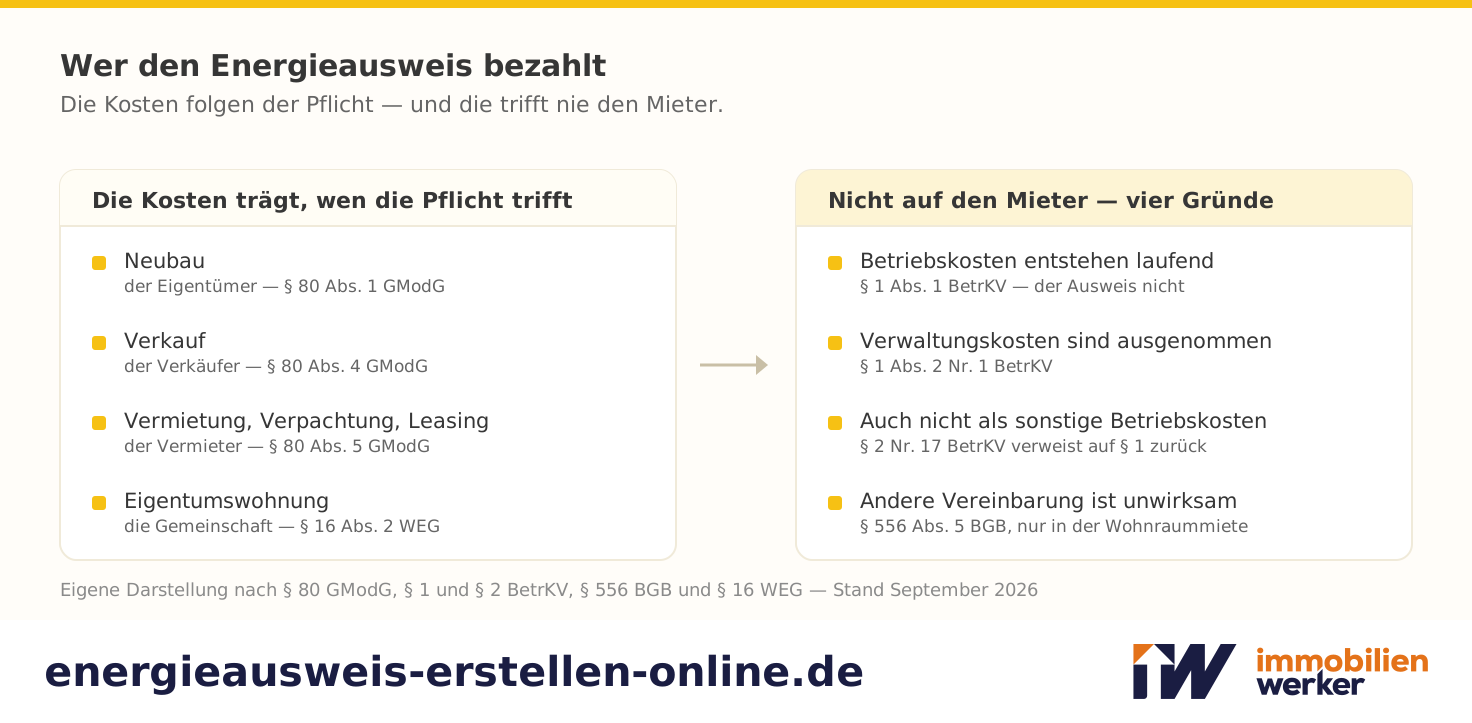
Nachzulesen ist das in § 80 GModG.1 Absatz 1 Satz 2 nennt für den Neubau den Eigentümer; Absatz 3 formuliert unpersönlich — „ist ein Energieausweis auszustellen“ —, und erst die Absätze 4 und 5 benennen die Handelnden: Verkäufer, Vermieter, Verpächter, Leasinggeber und gleichrangig den Immobilienmakler. Wer vorlegen und übergeben muss, muss den Ausweis vorher haben. Damit ist die Kostenfrage beantwortet, ohne dass ein Paragraf das Wort „Kosten“ benutzt.
Die übrige Pflichtenkette steht in Energieausweis bei Verkauf und Vermietung; hier geht es nur um die Rechnung.
| Konstellation | Wer zahlt | Grundlage |
|---|---|---|
| Verkauf | der Verkäufer, siehe Hausverkauf | § 80 Abs. 4 GModG |
| Neuvermietung, Verpachtung, Leasing | Vermieter, Verpächter, Leasinggeber | § 80 Abs. 5 GModG |
| Neubau | der Eigentümer, ersatzweise der Bauherr | § 80 Abs. 1 GModG |
| Eigentumswohnung | die Gemeinschaft der Wohnungseigentümer | § 79 Abs. 2 GModG, § 16 Abs. 2 WEG |
| Erbfall und Schenkung | niemand — kein Anlass | § 80 Abs. 3 GModG nennt beide nicht |
| Zwangsversteigerung | niemand — kein Verkauf | amtliche Auslegung des Bundes |
| Gewerbliche Vermietung | der Vermieter, Umlage aber vereinbar | § 578 Abs. 2 BGB |
Zwei Zeilen im Detail. Bei der Eigentumswohnung gilt der Ausweis dem Gebäude, nie der einzelnen Wohnung (§ 79 Absatz 2 GModG);2 beschafft ihn die Gemeinschaft, trägt jeder Eigentümer die Kosten nach seinem Anteil (§ 16 Absatz 2 WEG).8 Bei Erbfall, Schenkung und Zwangsversteigerung entsteht gar keine Pflicht11 — Eigentumserwerb kraft Hoheitsakt ist kein Verkauf.9
Darf der Vermieter die Kosten auf die Nebenkosten umlegen?
Nein. Interessanter ist die Begründung, denn die geläufige ist die falsche. „Der Energieausweis steht nicht im Katalog der Betriebskostenverordnung“ — dieser Satz steht auf fast jeder Seite zum Thema und trägt nicht. § 2 BetrKV bezeichnet sich nirgends als abschließend, und Nummer 17 ist ein Auffangtatbestand: „sonstige Betriebskosten, hierzu gehören Betriebskosten im Sinne des § 1, die von den Nummern 1 bis 16 nicht erfasst sind.“4 Ein Katalog mit offener letzter Zeile schließt nichts aus.
Die Antwort liegt eine Stufe davor, in der Definition selbst.
- Betriebskosten
-
Betriebskosten sind nach § 1 Absatz 1 der Betriebskostenverordnung die Kosten, die dem Eigentümer durch das Eigentum am Grundstück oder durch den bestimmungsmäßigen Gebrauch des Gebäudes laufend entstehen. Absatz 2 nimmt zwei Gruppen ausdrücklich heraus: Verwaltungskosten und Instandhaltungskosten. Diese Merkmale entscheiden — nicht der Katalog, der sie nur ausbuchstabiert.
Drei Bedingungen also, und alle müssen zutreffen. Der Energieausweis scheitert schon an der ersten: Er entsteht aus einem einmaligen Anlass und wiederholt sich frühestens nach zehn Jahren (§ 79 Absatz 3 GModG). Er scheitert auch an der zweiten, denn seine Beschaffung ist Verwaltung. Ob er in Nummer 17 passte, kommt nicht mehr zur Sprache.
| Bedingung | Fundstelle | Energieausweis |
|---|---|---|
| laufend entstehend | § 1 Abs. 1 BetrKV | nein |
| keine Verwaltungskosten | § 1 Abs. 2 Nr. 1 BetrKV | nein |
| im Katalog benannt | § 2 BetrKV | entfällt |
Quelle: Eigene Darstellung nach § 1 und § 2 BetrKV, Stand 09/2026
So begründen es die Verbände. Der Berliner Mieterverein schreibt, die Kosten seien „nicht auf die Miete umlegbar, auch nicht als sonstige Betriebskosten, weil es schon an dem zur Betriebskostenumlage notwendigen Merkmal des laufenden Entstehens mangelt“.11 Die Verbraucherzentrale sagt dasselbe kürzer.10 Bemerkenswert ist, wer nicht widerspricht: auch Haus & Grund nicht.
Was tun, wenn der Energieausweis in Ihrer Nebenkostenabrechnung steht?
Unter seinem Namen taucht er selten auf. Häufiger sind Sammelpositionen wie „Energieberatung“, „Gutachterkosten“ oder „sonstige Betriebskosten“ — in einer Abrechnung mit zwei Dutzend Zeilen fällt das nicht auf. Dagegen vorzugehen ist einfach, aber fristgebunden.
Vier Schritte für Mieterinnen und Mieter
-
Zugangsdatum notieren
Ab Zugang der Abrechnung laufen zwölf Monate für Ihre Einwendungen (§ 556 Absatz 3 Satz 5 BGB). Danach sind sie ausgeschlossen.
-
Belegeinsicht verlangen
Der Vermieter muss auf Verlangen Einsicht in die Belege gewähren, auch elektronisch (§ 556 Absatz 4 BGB). Erst die Rechnung zeigt, was in einer Sammelposition steckt.
-
Schriftlich widersprechen
Ein Satz genügt, wenn er die Norm nennt — nicht laufend entstehend (§ 1 Absatz 1 BetrKV), Verwaltungskosten (Absatz 2 Nummer 1). Den Rest zahlen, damit kein Verzug entsteht.
-
Korrigierte Abrechnung verlangen
Bleibt der Vermieter dabei, hilft der örtliche Mieterverein. Die Beweislast für die Umlagefähigkeit liegt bei ihm, nicht bei Ihnen.
Lässt sich das anders vereinbaren — im Mietvertrag oder mit dem Makler?
Im Wohnraummietvertrag nicht: § 556 Absatz 5 BGB erklärt jede Vereinbarung für unwirksam, die zum Nachteil des Mieters von den Betriebskostenregeln abweicht.5 Wie hart die Sperre ist, zeigt der Bundesgerichtshof an einem verwandten Fall — eine gesondert ausgewiesene Verwaltungskostenpauschale im Formularmietvertrag ist unwirksam (Urteil vom 19. Dezember 2018, VIII ZR 254/17).13 Das Urteil zitiert noch Absatz 4; die Norm ist seither eine Ziffer weitergerückt.
In der Geschäftsraummiete ist es anders: § 578 Absatz 2 BGB zählt auf, welche Wohnraumvorschriften für Räume gelten, die keine Wohnräume sind — § 556 BGB steht nicht darin.6 Dort herrscht Vertragsfreiheit, und eine Umlage lässt sich vereinbaren, wenn sie bestimmt genug bezeichnet ist.
Und der Makler? Er ist nach § 80 GModG selbst Verpflichteter der Vorlage, nicht bloß Ihr Bote.1 Aufwendungsersatz steht ihm nur zu, wenn er vereinbart ist — so § 652 Absatz 2 BGB, auch wenn kein Vertrag zustande kommt.7 Ohne solche Abrede gilt die Beschaffung als mit der Provision abgegolten.
Absetzen können Sie die Ausgabe als Vermieter dem Grunde nach — Einzelheiten in Ist der Energieausweis steuerlich absetzbar?. Was er kostet, hängt an der Ausweisart; online ab 69,90 €, die Aufstellung in Was ein Energieausweis kostet.
Häufige Fragen zur Kostenfrage
Was Vermieter und Mieter zu den Kosten am häufigsten fragen
Kann man den Energieausweis auf die Mieter umlegen?
Nein. Es fehlt schon das Merkmal der laufend entstehenden Kosten (§ 1 Absatz 1 BetrKV), und die Beschaffung ist Verwaltungskosten, die § 1 Absatz 2 Nummer 1 BetrKV ausnimmt. Auch „sonstige Betriebskosten“ hilft nicht — die Position erfasst nur Kosten, die dieselbe Definition erfüllen.
Wer trägt die Kosten für den Energieausweis?
Wen die Pflicht trifft: beim Neubau der Eigentümer, beim Verkauf der Verkäufer, bei der Vermietung der Vermieter, bei einer Eigentumswohnung die Gemeinschaft. Das Gesetz regelt Pflichten, keine Kosten — die Rechnung folgt ihnen.
Hat man als Mieter Anspruch auf den Energieausweis?
Als Mietinteressent ja — spätestens bei der Besichtigung. Als Bestandsmieter nicht: Der Ausweis soll die Entscheidung vor dem Vertragsschluss stützen, und die ist mit der Unterschrift getroffen.
Ändert sich an der Kostenfrage etwas zum 1. Januar 2027?
Nach heutigem Stand nicht. Die Novelle fasst Anlässe und Pflichtangaben neu; die Betriebskostenverordnung berührt sie nicht.
Fazit: Die Rechnung folgt der Pflicht
Wer den Energieausweis vorlegen muss, bezahlt ihn — Eigentümer, Verkäufer, Vermieter, bei der Eigentumswohnung die Gemeinschaft. Eine Umlage scheitert nicht daran, dass der Ausweis in einer Liste fehlt, sondern an der Definition der Betriebskosten: Er entsteht nicht laufend, und er ist Verwaltung. Wer ihn dennoch in einer Abrechnung findet, hat zwölf Monate ab Zugang Zeit, das schriftlich zu beanstanden.
Quellen
- Gebäudemodernisierungsgesetz (GModG), § 80 — Ausstellung und Verwendung von Energieausweisen (Fassung 09/2026) gesetze-im-internet.de ↩1 ↩2
- Gebäudemodernisierungsgesetz (GModG), § 79 — Grundsätze des Energieausweises (Fassung 09/2026) gesetze-im-internet.de ↩
- Betriebskostenverordnung (BetrKV), § 1 — Betriebskosten (Fassung 09/2026) gesetze-im-internet.de ↩1 ↩2
- Betriebskostenverordnung (BetrKV), § 2 — Aufstellung der Betriebskosten (Fassung 09/2026) gesetze-im-internet.de ↩1 ↩2
- Bürgerliches Gesetzbuch (BGB), § 556 — Vereinbarungen über Betriebskosten (Fassung 09/2026) gesetze-im-internet.de ↩1 ↩2
- Bürgerliches Gesetzbuch (BGB), § 578 — Mietverhältnisse über Grundstücke und Räume (Fassung 09/2026) gesetze-im-internet.de ↩
- Bürgerliches Gesetzbuch (BGB), § 652 — Entstehung des Lohnanspruchs (Fassung 09/2026) gesetze-im-internet.de ↩
- Wohnungseigentumsgesetz (WEG), § 16 — Nutzungen und Kosten (Fassung 09/2026) gesetze-im-internet.de ↩
- GEG-Infoportal des Bundes, Fragen und Antworten zu Energieausweisen (abgerufen 02.09.2026) gmodg.bund.de ↩
- Verbraucherzentrale, „Für wen ein Energieausweis zur Immobilie Pflicht ist“ (Stand 31.08.2026) verbraucherzentrale.de ↩
- Berliner Mieterverein, Info 156: Der Energieausweis (Stand 6/21, abgerufen 02.09.2026) berliner-mieterverein.de ↩1 ↩2
- Deutscher Mieterbund, „Alle Betriebskostenarten im Überblick“ (18.12.2025) mieterbund.de ↩
- Haufe, „BGH: Verwaltungskosten nicht auf Wohnungsmieter umlegbar“ zu BGH, Urteil vom 19.12.2018 – VIII ZR 254/17 (abgerufen 02.09.2026) haufe.de ↩
Dieser Beitrag gibt den Sachstand zum Zeitpunkt der Veröffentlichung wieder und ersetzt keine Rechts- oder Energieberatung im Einzelfall. Verbindlich sind das Gebäudemodernisierungsgesetz (GModG) in seiner jeweils geltenden Fassung und die Angaben im ausgestellten Energieausweis.