Energieausweis steuerlich absetzbar: Vermietung ja, Eigenheim nein
Christoph Werker Energieberater & Geschäftsführer
Stand:
Die Rechnung für den Energieausweis liegt auf dem Tisch, und die naheliegende Frage lautet: Holt sich das Finanzamt einen Teil davon mit? Dieser Artikel richtet sich an Eigentümer, die den Ausweis bezahlt haben. Die Antwort hängt an einer einzigen Größe: der Nutzung des Gebäudes.

Drei Nutzungsarten, drei Antworten: vermietet, selbst bewohnt, gewerblich. Danach folgen der Verkauf und die Belege, an denen es am häufigsten scheitert.
Kann ich den Energieausweis von der Steuer absetzen?
Die Kosten für einen Energieausweis sind abziehbar, wenn das Gebäude der Erzielung von Einnahmen dient: bei Vermietung als Werbungskosten, bei betrieblicher Nutzung als Betriebsausgabe. Selbst bewohnt sind sie privater Aufwand ohne steuerliche Wirkung — daran ändern weder Ausweisart noch Begehung etwas.
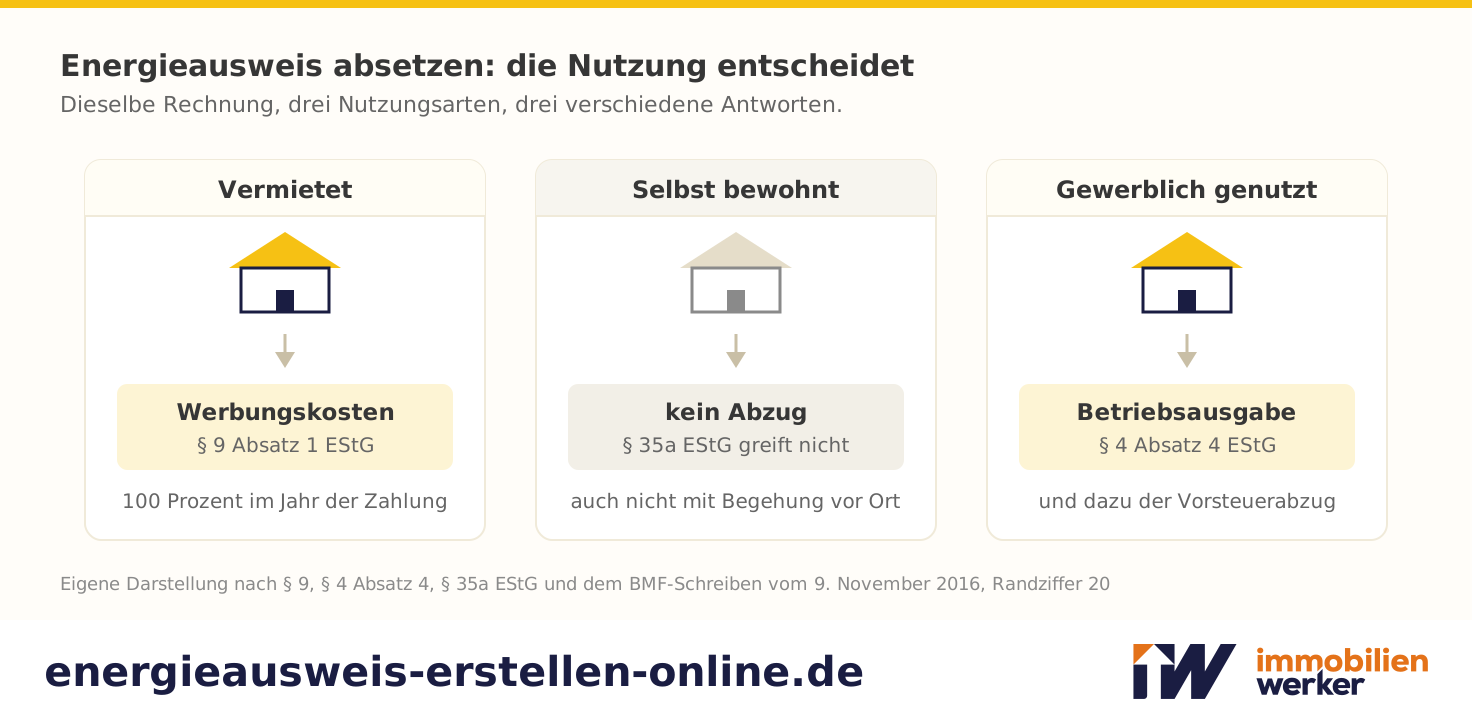
Der Grund steht im Gesetz: Werbungskosten sind nach § 9 Absatz 1 Satz 1 EStG „Aufwendungen zur Erwerbung, Sicherung und Erhaltung der Einnahmen“1 — ohne Einkunftsart gibt es nichts, wovon abzuziehen wäre. Was der Ausweis kostet, steht unter Energieausweis Kosten.
| Kriterium | Vermietet | Selbst bewohnt | Gewerblich |
|---|---|---|---|
| Grundlage | § 9 Abs. 1 EStG | keine | § 4 Abs. 4 EStG |
| Art des Abzugs | Werbungskosten | Privataufwand | Betriebsausgabe |
| Anteil | 100 Prozent | 0 Prozent | 100 Prozent netto |
| Formular | Anlage V | keins | Gewinnermittlung |
| Vorsteuerabzug | meist nein | nein | ja, wenn steuerpflichtig |
Der gewerbliche Fall ist der kürzeste: Betriebsausgaben sind nach § 4 Absatz 4 EStG die durch den Betrieb veranlassten Aufwendungen.4 Dazu kommt der Vorsteuerabzug nach § 15 UStG, aber nur, soweit die eigenen Umsätze ihn nicht ausschließen.12 Wohnraumvermietung tut genau das, sie ist nach § 4 Nummer 12 Buchstabe a UStG steuerfrei — dort zieht man brutto ab, bei steuerpflichtiger Gewerbevermietung netto.
Vermietete Wohnung oder Haus: wie und wo trage ich es ein?
Bei einer vermieteten Immobilie gehören die Ausweiskosten voll zu den Werbungskosten bei den Einkünften aus Vermietung und Verpachtung.2 Eingetragen werden sie in der Anlage V bei den sonstigen Werbungskosten; eine Zeilennummer nennen wir nicht, sie wechselt jedes Jahr. Die Veranlassung ist Gesetzespflicht: Jede Neuvermietung löst nach § 80 Absatz 3 GModG die Ausweispflicht aus — mehr dazu unter Energieausweis-Pflicht.
Abgezogen wird im Jahr der Zahlung. Der Ausweis gilt zehn Jahre, aber § 11 Absatz 2 Satz 1 EStG ist eindeutig: Ausgaben sind für das Kalenderjahr abzusetzen, in dem sie geleistet worden sind.3 Keine Verteilung, keine Aktivierung.
Leerstand schadet nicht, Mischnutzung teilt. § 9 Absatz 1 Satz 1 EStG stellt auf künftige Einnahmen ab: Wer bestellt, während ein Nachmieter gesucht wird, hat vorab entstandene Werbungskosten; Inserat oder Maklerauftrag belegen die Absicht. Und weil der Ausweis für das Gebäude gilt und nicht für die Wohnung, teilt auf, wer unten wohnt und oben vermietet — üblicherweise nach Nutzfläche, den Maßstab schreibt das Bundesfinanzministerium für § 35c EStG genau so vor.10
Dieselbe Rechnung, drei Nutzungsarten
Angenommen, der Ausweis kostet 400 Euro brutto, der Grenzsteuersatz liegt bei 30 Prozent — beide Zahlen gewählt, nicht erhoben. Im Portal kostet der Bedarfsausweis 119,90 €:
Selbst bewohnt: 400 € × 0 % = 0 €
Vermietet: 400 € Werbungskosten × 30 % = 120 €
Gewerblich und umsatzsteuerpflichtig: 400 € brutto sind 336,13 € netto plus 63,87 € Umsatzsteuer. Die Vorsteuer kommt zurück, der Nettobetrag mindert den Gewinn: 63,87 € + (336,13 € × 30 %) = 164,71 €
Ergebnis 0 €, 120 € oder 164,71 €
Selbst genutzt: was geht, was nicht?
Für ein selbst bewohntes Haus gibt es keine Steuerermäßigung — weder als haushaltsnahe Dienstleistung noch als Handwerkerleistung. Randziffer 20 des BMF-Schreibens vom 9. November 2016 zählt auf, was § 35a EStG nicht erfasst:8
Weder zu den haushaltsnahen Dienstleistungen noch zu den Handwerkerleistungen gehören beispielsweise Tätigkeiten, die der Wertermittlung dienen, die Erstellung eines Energiepasses, Tätigkeiten im Zusammenhang mit einer Finanzierung.
Anlage 1 desselben Schreibens führt „Energiepass“ — den Begriff von vor 2007 für dasselbe Dokument — in der Spalte nicht begünstigt, Schornsteinfeger und Feuerstättenschau dagegen als begünstigt.9 Entscheidend ist die Art der Leistung: Wer eine Anlage prüft, arbeitet handwerklich; wer ein Dokument über das Gebäude erstellt, begutachtet.
Auch das Gegenargument trägt nicht, der Ausweis sei Nebenleistung zu einer begünstigten Handwerkerleistung. Der Bundesfinanzhof hat dieses Muster verworfen: Für die statische Berechnung eines Tragwerksplaners könne die Ermäßigung „auch dann nicht gewährt werden, wenn sie für die Durchführung einer Handwerkerleistung erforderlich war“.11 Ein Tragwerksplaner erbringe Planung und rechnerische Überprüfung, kein Handwerk — das passt auf den Aussteller eines Bedarfsausweises genauso.
Bleibt § 35c EStG. Er hilft dreifach nicht.
| Weg | Grundlage | Ergebnis |
|---|---|---|
| Haushaltsnahe Dienstleistung | § 35a EStG | gesperrt |
| Energetische Maßnahme | § 35c Abs. 1 Satz 3 | gesperrt |
| Energieberater | § 35c Abs. 1 Satz 4 | 50 Prozent, nur die Beratung |
Quelle: Eigene Darstellung nach § 35a und § 35c EStG
Der dritte Weg trägt die meisten Missverständnisse. § 35c Absatz 1 Satz 4 EStG begünstigt Energieberaterkosten mit 50 Prozent6 — aber nur für einen vom Bundesamt für Wirtschaft und Ausfuhrkontrolle zugelassenen Berater, der die Maßnahme planerisch begleitet. Das BMF-Schreiben vom 21. August 2025 zieht die Grenze zweifach: Wer ausschließlich eine Ausstellungsberechtigung besitzt, ist kein Energieberater (Randziffer 55), und berücksichtigt wird nur bei mindestens einer durchgeführten Maßnahme (Randziffer 59).10 Der Ausweis, der dabei entsteht, gehört nicht dazu.
Was ist beim Verkauf?
Beim Verkauf kommt es darauf an, ob überhaupt ein steuerpflichtiger Vorgang vorliegt. Ein privates Veräußerungsgeschäft ist der Grundstücksverkauf nur, wenn zwischen Anschaffung und Veräußerung höchstens zehn Jahre liegen; ausgenommen sind Objekte, die im Verkaufsjahr und den beiden Vorjahren selbst bewohnt wurden.7
Liegt ein solches Geschäft vor, mindern die Ausweiskosten den Gewinn: § 23 Absatz 3 Satz 1 EStG rechnet ihn als Veräußerungspreis abzüglich Anschaffungskosten und Werbungskosten. Dazu zählen Makler, Notar, Inserate und Gutachten. Erklärt wird das in der Anlage SO, nicht in der Anlage V; beide werden oft verwechselt. Unter 1.000 Euro Gesamtgewinn im Jahr bleibt alles steuerfrei.
Wer länger als zehn Jahre besitzt oder selbst bewohnt hat, hat dagegen nichts abzuziehen.
Welche Belege brauche ich?
Für Werbungskosten und Betriebsausgaben genügt ein ordentlicher Nachweis. Bei § 35a und § 35c EStG ist die Form Tatbestandsmerkmal: § 35a Absatz 5 Satz 3 EStG verlangt eine Rechnung und „dass die Zahlung auf das Konto des Erbringers der Leistung erfolgt ist“.5 Bar bezahlt ist verloren, eine spätere Überweisung heilt es nicht.
Was Sie aufbewahren und was auf der Rechnung stehen sollte
- Die Rechnung, auf Ihren Namen und mit der Adresse des Gebäudes
- Den Zahlungsnachweis: Kontoauszug oder Überweisungsbeleg, keine Barquittung
- Bei mehreren Leistungen auf einem Beleg den Arbeitslohn gesondert ausgewiesen
- Bei teilweiser Vermietung die Flächen, aus denen der Anteil gebildet wurde
- Den Ausweis selbst — er belegt den Anlass
Wer online bestellt, hat den Zahlungsweg dokumentiert; Rechnung und Ausweis liegen im Kundenportal: Verbrauchsausweis oder Bedarfsausweis.
Häufige Fragen zur steuerlichen Behandlung
Ist die Erstellung eines Energieausweises eine haushaltsnahe Dienstleistung?
Nein. Randziffer 20 des BMF-Schreibens vom 9. November 2016 nennt die Erstellung eines Energiepasses ausdrücklich als etwas, das weder zu den haushaltsnahen Dienstleistungen noch zu den Handwerkerleistungen gehört.
Muss ich die Kosten über die zehn Jahre Gültigkeit verteilen?
Nein. Nach § 11 Absatz 2 Satz 1 EStG werden Ausgaben in dem Kalenderjahr abgesetzt, in dem sie geleistet wurden — bei einer vermieteten Immobilie also der volle Betrag im Jahr der Zahlung.
Ich lasse sanieren — kann ich den Ausweis über § 35c EStG absetzen?
Den Ausweis nicht. § 35c Absatz 1 Satz 3 EStG zählt acht Maßnahmen abschließend auf, der Energieausweis steht nicht darunter. Begünstigt sind mit 50 Prozent die Kosten eines zugelassenen Energieberaters, der eine durchgeführte Maßnahme begleitet.
Energieberater abgesetzt — in welches Formular gehört das?
Drei Fälle, drei Formulare: Werbungskosten des Vermieters in die Anlage V, Veräußerungskosten beim Verkauf in die Anlage SO, die Ermäßigung nach § 35c EStG in die Anlage Energetische Maßnahmen.
Fazit: die Nutzung entscheidet, nicht der Ausweis
Wer vermietet, setzt den Energieausweis voll im Jahr der Zahlung ab; wer gewerblich nutzt, bucht ihn als Betriebsausgabe; wer selbst darin wohnt, trägt ihn privat. Heben Sie Rechnung und Zahlungsnachweis trotzdem auf: Die Nutzung eines Gebäudes ändert sich schneller als die Gültigkeit seines Ausweises.
Quellen
- Einkommensteuergesetz (EStG), § 9 — Werbungskosten gesetze-im-internet.de ↩1 ↩2
- Einkommensteuergesetz (EStG), § 21 — Einkünfte aus Vermietung und Verpachtung gesetze-im-internet.de ↩
- Einkommensteuergesetz (EStG), § 11 — Vereinnahmung und Verausgabung gesetze-im-internet.de ↩
- Einkommensteuergesetz (EStG), § 4 — Gewinnbegriff im Allgemeinen, Absatz 4: Betriebsausgaben gesetze-im-internet.de ↩
- Einkommensteuergesetz (EStG), § 35a — Steuerermäßigung bei haushaltsnahen Dienstleistungen und Handwerkerleistungen gesetze-im-internet.de ↩1 ↩2
- Einkommensteuergesetz (EStG), § 35c — Steuerermäßigung für energetische Maßnahmen bei zu eigenen Wohnzwecken genutzten Gebäuden gesetze-im-internet.de ↩1 ↩2
- Einkommensteuergesetz (EStG), § 23 — Private Veräußerungsgeschäfte gesetze-im-internet.de ↩
- BMF-Schreiben vom 9. November 2016 zu § 35a EStG, Randziffer 20 (Volltext beim Steuerportal Mecklenburg-Vorpommern) steuerportal-mv.de ↩1 ↩2
- Anlage 1 zum BMF-Schreiben zu § 35a EStG in der Fassung vom 1. September 2021, Zeile Energiepass (Finanzamt Thüringen) finanzamt.thueringen.de ↩1 ↩2
- BMF-Schreiben vom 21. August 2025, Einzelfragen zu § 35c EStG, Randziffern 53 bis 59 bundesfinanzministerium.de ↩1 ↩2 ↩3
- Bundesfinanzhof, Urteil vom 4. November 2021, VI R 29/19 — keine Steuerermäßigung für statische Berechnungen eines Statikers bundesfinanzhof.de ↩
- Umsatzsteuergesetz (UStG), § 15 — Vorsteuerabzug gesetze-im-internet.de ↩
Dieser Beitrag ordnet die Rechtslage allgemein ein und ersetzt keine Steuerberatung im Einzelfall. Ob und in welcher Höhe Sie Kosten absetzen können, hängt von Ihren persönlichen Verhältnissen ab. Geschäftsmäßige Hilfe in Steuersachen darf nach § 2 des Steuerberatungsgesetzes nur leisten, wer dazu befugt ist — wir sind es nicht. Verbindlich sind das Einkommensteuergesetz in seiner jeweils geltenden Fassung, die Schreiben des Bundesministeriums der Finanzen und die Entscheidung Ihres Finanzamts.